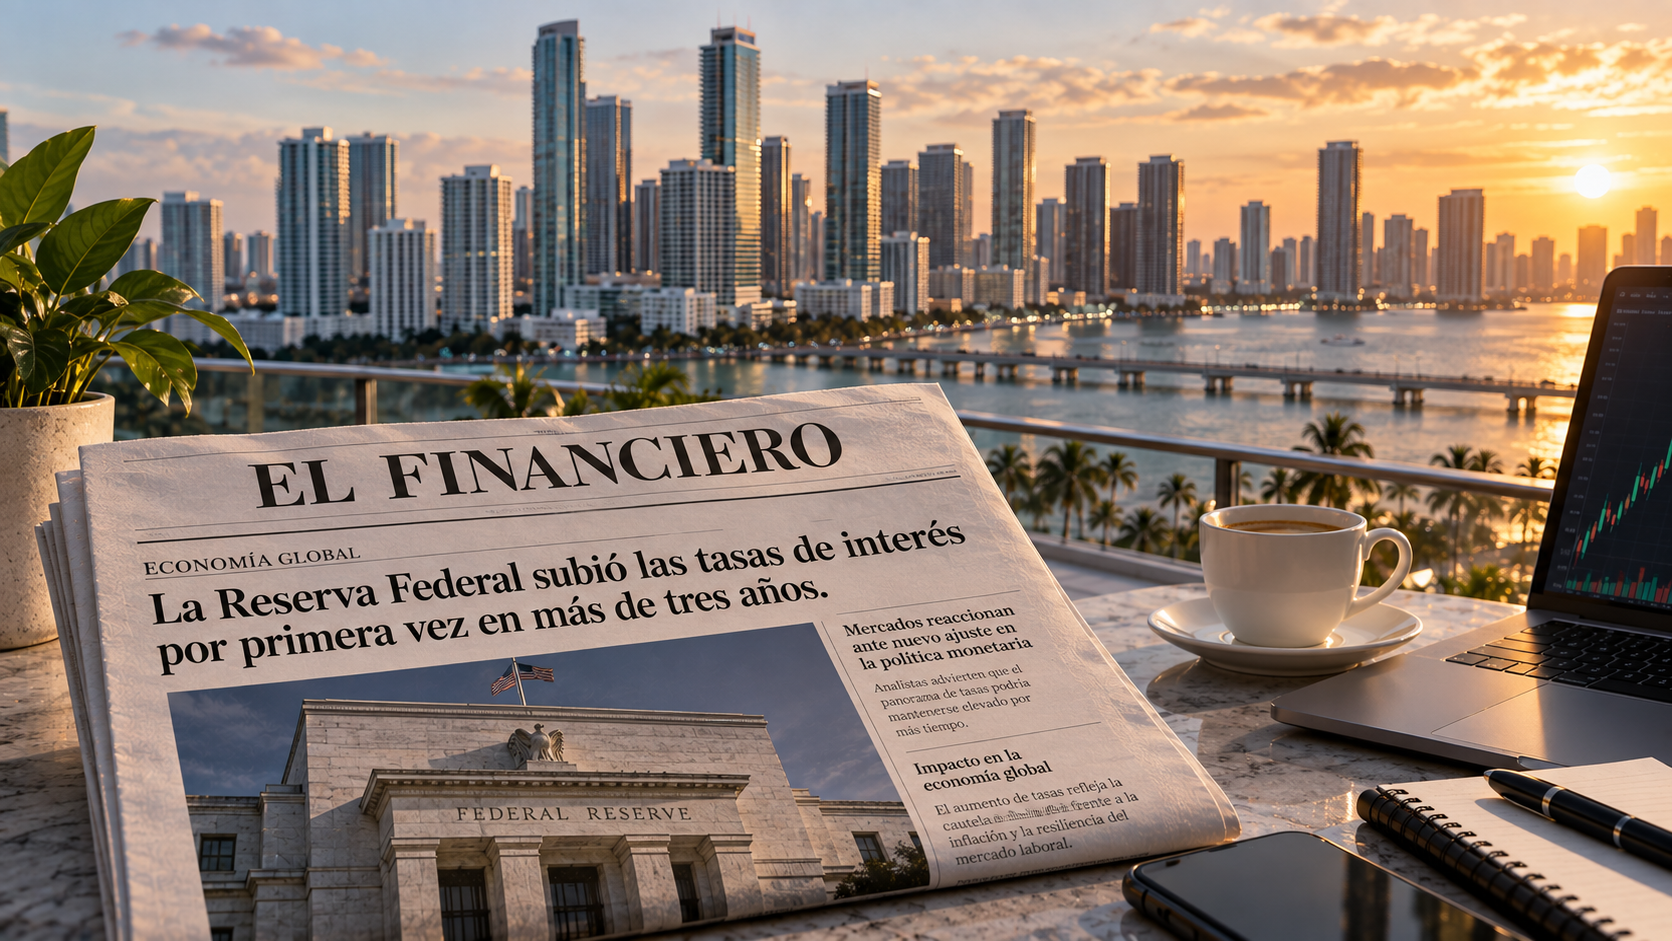
El 16 de septiembre la Reserva Federal subió las tasas de interés por primera vez en más de tres años. Y desde ese día me han escrito varias personas con la misma pregunta: ¿ahora sí conviene esperar? Mi respuesta es la misma que les di cuando las tasas bajaban: esperar para comprar propiedades en Miami rara vez sale más barato. Esta semana te explico por qué, con la noticia, una historia real y el tema que más dudas genera entre inversionistas extranjeros: efectivo o crédito.
Comprar propiedades en Miami tras la subida de la FED: lo que cambia y lo que no
Antes de que el anuncio te preocupe, hay algo importante que aclarar. La tasa que subió la FED no es la que tú pagas en tu hipoteca. Son dos cosas diferentes. La tasa hipotecaria real para quien compra una propiedad hoy está alrededor del 6.95% a 7%, según Freddie Mac, y eso no cambió de manera dramática con este anuncio.
Lo que sí va a pasar es que mucha gente va a usar esto como excusa para esperar. Y ese es exactamente el error.
Cuando las tasas bajaron en 2024 y 2025, los que esperaron vieron cómo los precios subían mientras ellos seguían esperando. Ahora que suben, los que esperen van a perderse la oportunidad de entrar antes de la próxima ola de compradores.
La realidad es simple: el precio de una propiedad no se puede renegociar después. Pero la tasa sí se puede refinanciar. Amarrar el precio hoy es la jugada inteligente. La tasa se ajusta después.
«Una mentalidad de escasez disfrazada de responsabilidad financiera ha mantenido a generaciones sin construir riqueza real»
Lo dijo Robert Kiyosaki, autor de Padre Rico, Padre Pobre. Y esta semana confirmó públicamente algo que sorprendió a muchos: tiene $1.2 mil millones de dólares en deuda. Y no le preocupa. Lo llama su estrategia.
Su filosofía es simple: la deuda no es el enemigo, es una herramienta. La diferencia está en quién la paga. Si la deuda la paga la renta de tu propiedad y no tu bolsillo, eso es deuda inteligente.
No tienes que tener $1.2 mil millones en deuda para aplicar ese principio. Puedes aplicarlo a tu escala: usar un crédito hipotecario para controlar un activo de mayor valor con menos capital propio, mientras ese activo trabaja por ti. De eso hablamos más abajo.
El cliente que decidió esperar
Hace unos meses me escribió un cliente con una pregunta muy común: «Neymar, ¿no crees que es mejor esperar a que cambien las tasas hipotecarias para comprar?»
Era una pregunta razonable. La lógica parecía tener sentido.
Le expliqué exactamente lo que acabas de leer: que el precio de una propiedad no se renegocia después, pero la tasa sí se puede refinanciar. Que cuando las tasas cambien, miles de compradores van a salir al mercado al mismo tiempo y los precios van a subir.
Decidió esperar.
Seis meses después me volvió a escribir. Las tasas habían cambiado, sí. Pero el precio de la propiedad que le había mostrado también, y hacia arriba. Lo que pensaba ahorrar en intereses lo perdió en precio. Y ese precio más alto lo va a cargar durante toda la vida de su inversión.
No lo cuento para generar culpa. Lo cuento porque es una situación que se repite constantemente y que, con la información correcta, se puede evitar. La tasa es algo que puedes ajustar con el tiempo. El precio al que entras al mercado, no.
¿Efectivo o crédito? Depende de tu objetivo
Cuando alguien me pregunta si es mejor comprar en efectivo o con financiamiento en Miami, mi respuesta siempre es la misma: depende de para qué estás invirtiendo.
Si buscas flujo de caja, compra en efectivo. Sin hipoteca que pagar, los ingresos por renta van directo a tu bolsillo. Ideal para quien quiere maximizar lo que le queda cada mes desde el primer día.
Si buscas crecer tu patrimonio, usa el crédito hipotecario. Imagina que tienes $700,000 disponibles. Puedes comprar una sola propiedad en efectivo, o usar $350,000 como inicial en dos propiedades y financiar el resto. Con el mismo capital, tienes el doble de activos trabajando para ti al mismo tiempo.
No se trata de cuál es mejor. Se trata de cuál se alinea con tu objetivo.
¿Y qué necesitas para calificar siendo extranjero? Sí, como extranjero puedes acceder a un crédito hipotecario en Miami sin ser residente ni tener una visa especial, y en la mayoría de los bancos sin presentar la declaración de impuestos de tu país. Los dos requisitos que el mercado americano suele pedir son:
- Demostrar el origen del 30% inicial. Ese dinero debe estar bancarizado y documentado. El banco necesita ver de dónde viene.
- Una carta de tu contador explicando a qué te dedicas y cuáles son tus ingresos. Es la manera de demostrar tu solidez financiera ante el banco americano.
Y aquí es donde esperar para comprar propiedades en Miami pierde su último argumento: el crédito ya existe para ti hoy.
¿Sabías que la mayoría de los extranjeros paga en efectivo sin saber que puede financiar?
Según el reporte más reciente de la Asociación Nacional de Realtors de Estados Unidos, el 33% de los compradores extranjeros en Florida ya utiliza financiamiento hipotecario, un aumento frente al 29% de 2020.
Eso significa que el 67% restante sigue pagando todo en efectivo. Muchos de ellos, no porque quieran, sino porque no saben que existe el préstamo para extranjeros.
Y el mercado sigue creciendo: Florida lleva 15 años consecutivos como el estado número uno de destino para compradores internacionales, con el 21% de todas las compras internacionales en Estados Unidos y $11.8 mil millones en ventas solo entre 2024 y 2025.
La barrera para comprar propiedades en Miami con financiamiento en 2026 no es la disponibilidad.
Neymar Carrero — Especialista en inversión inmobiliaria en Miami para inversionistas latinoamericanos.
Estamos listos para acompañarte en cada paso del proceso: desde entender el mercado hasta cerrar tu primera inversión con confianza.